Перенос аванса покупателя на новый договор с тем же покупателем
ООО «ВегаСтрой» получило аванс от покупателя ООО «СТРОЙСЕРВИС» в размере 112 000,00 руб. На основании документа Поступление на расчетный счет был зарегистрирован Счет-фактура выданный на аванс.
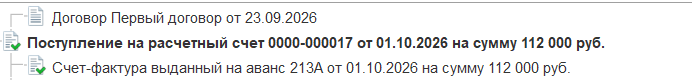
Рис. 1.
15.10.2026 г. между партнерами было подписано Дополнительное соглашение о переносе аванса на новый договор. Перенос аванса с одного договора на другой (по одному контрагенту) выполним документом Корректировка долга. Вид операции - Перенос задолженности, Перенести - Авансы покупателя.
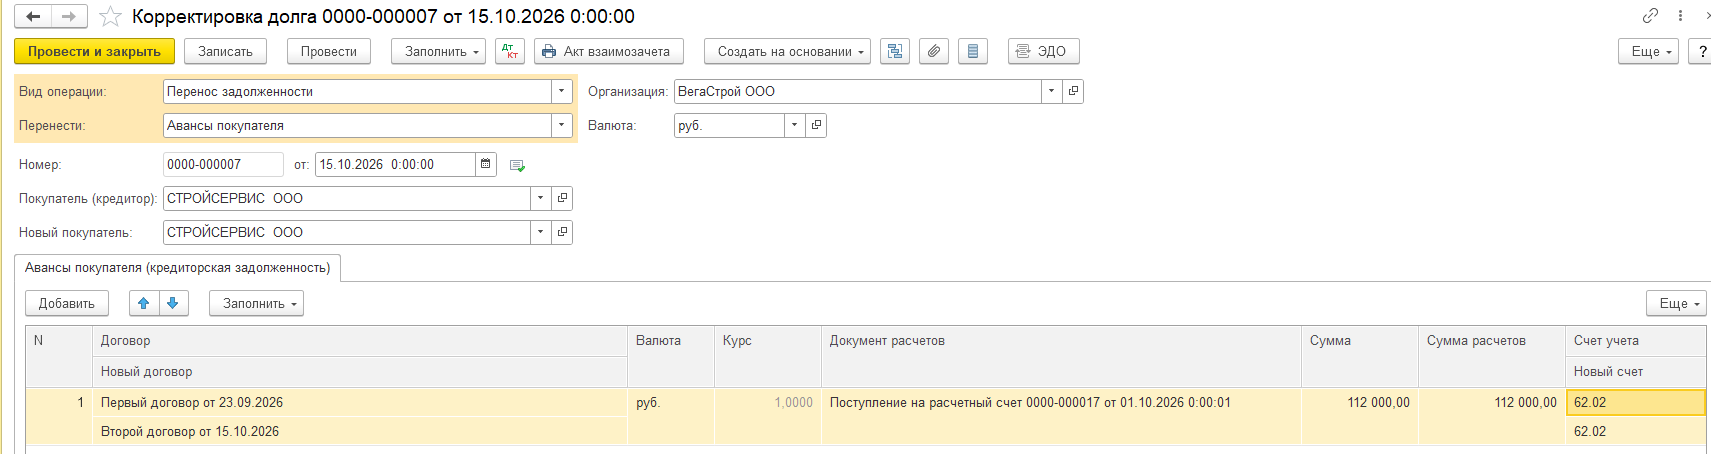
Рис. 2.
Документ формирует проводку:
Дт 62.02.Контрагент.Старый договор / Кт 62.02.Контрагент.Новый договор - аванс покупателя перенесен со старого договора на новый.
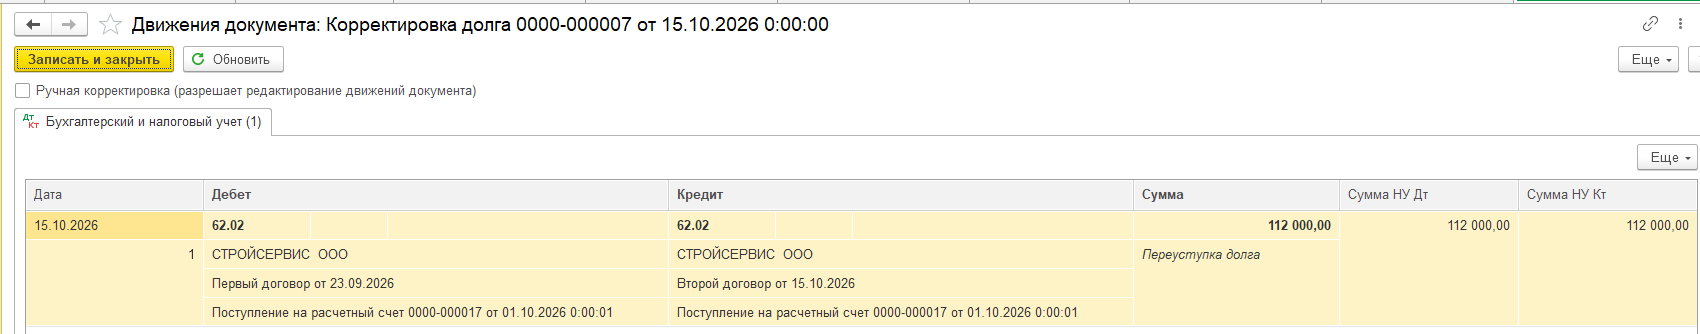
Рис. 3.
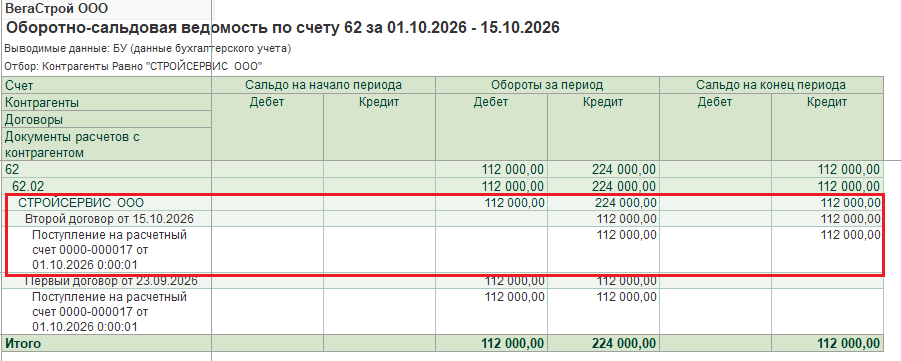
Рис. 4.
НДС. По мнению Минфина РФ обязанность принять НДС к вычету по счету-фактуре на аванс возникает в момент отгрузки товаров (работ, услуг).
Письмо Минфина от 02.11.2017 N 03-07-11/72105:
«В связи с этим в случае зачета части суммы оплаты (частичной оплаты), полученной в счет предстоящего оказания услуг по одному договору, в счет оплаты услуг по другому договору, заключенному с одним и тем же покупателем, часть суммы налога на добавленную стоимость, пропорциональная части зачтенной суммы оплаты (частичной оплаты) по новому договору, уплаченная в бюджет продавцом при получении предварительной оплаты (частичной оплаты), принимается к вычету с даты оказания услуг по новому договору.»
Письмо Минфина РФ от 18.07.2016 N 03-07-11/41972:
«Таким образом, вычет сумм налога на добавленную стоимость в случае зачета денежных средств по расторгнутому договору в счет оказания услуг по другому договору с одним и тем же заказчиком без возврата соответствующей суммы предварительной оплаты Кодексом не предусмотрен. Вместе с тем в соответствии с пунктом 8 статьи 171 и пунктом 6 статьи 172 Кодекса суммы налога на добавленную стоимость, исчисленные налогоплательщиком с сумм оплаты, частичной оплаты, полученных в счет предстоящих поставок товаров (работ, услуг), подлежат вычету с даты их отгрузки. В связи с этим сумма налога на добавленную стоимость, исчисленная и уплаченная продавцом с суммы предварительной оплаты, принимается к вычету при фактическом оказании услуг по другому договору.»
Таким образом, продавец не должен принимать НДС к вычету по первому договору в момент переноса аванса на другой договор и регистрировать счет-фактуру на аванс по новому договору.
После проведения документов Реализация товаров: Накладная, УПД/Счет-фактура по договору, на который перенесли аванс, сформируем документ Формирование записей книги покупок.
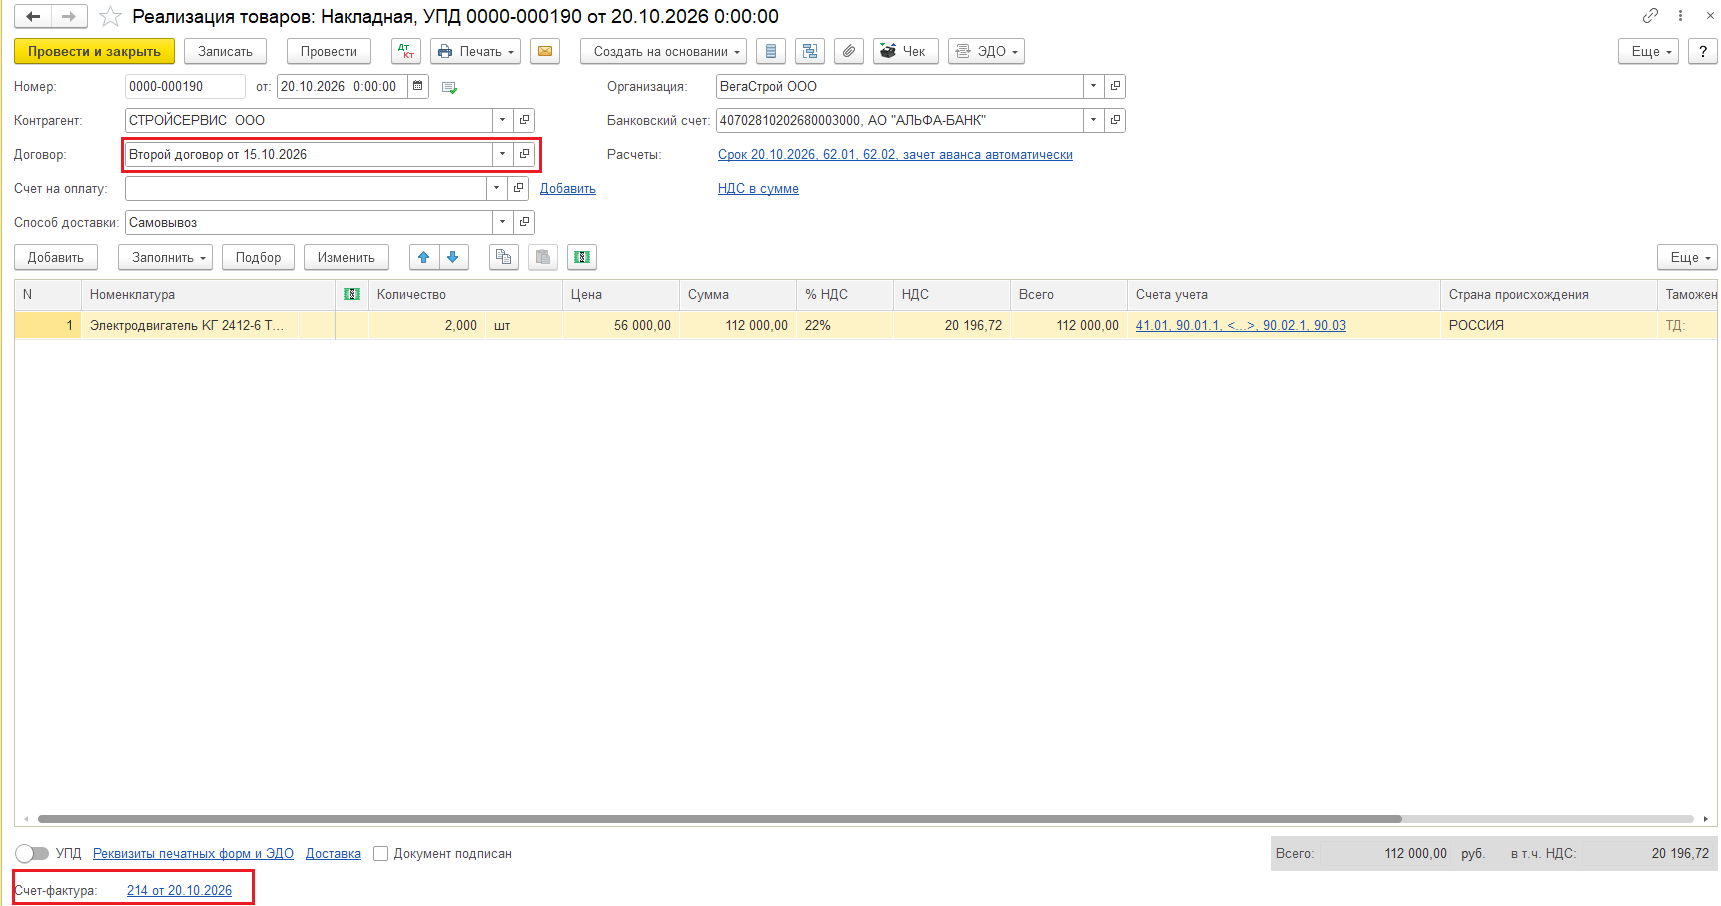
Рис. 5.
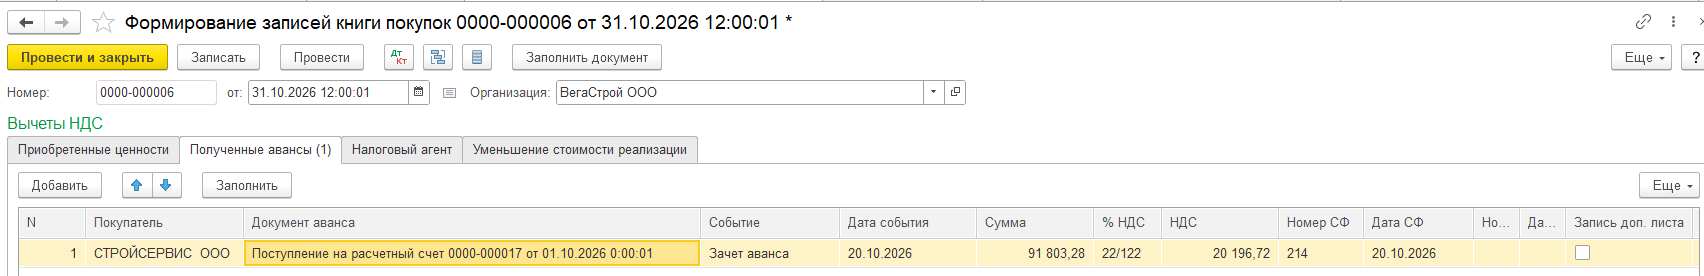
Рис. 6.
Расчеты с Покупателем закрыты.
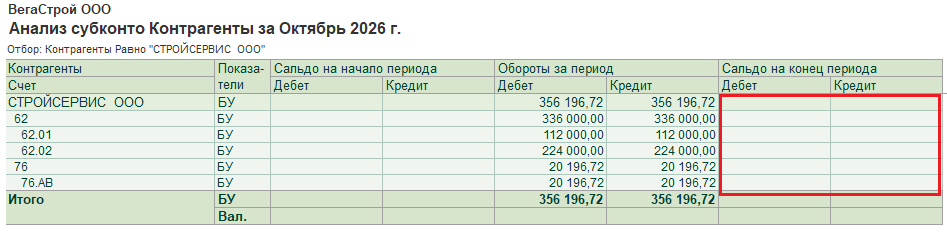
Рис. 7.
НДС с аванса Покупателя принят к вычету и отражен в Книге Покупок.
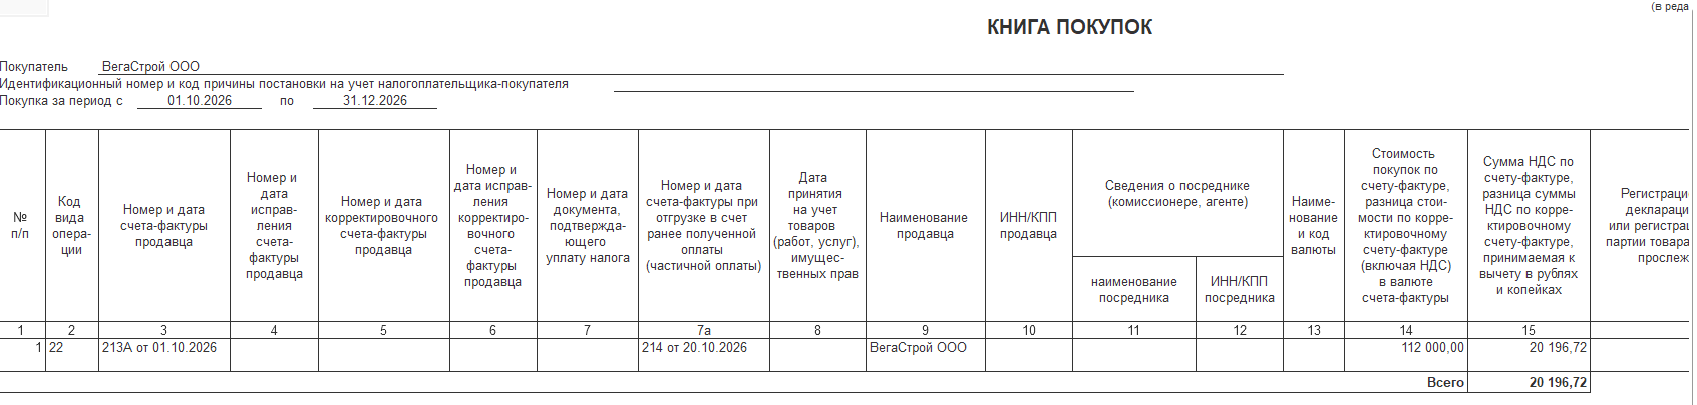
Рис. 8.
Перенос аванса с одного Покупателя на другого
Отразим перенос задолженности на нового кредитора документом Корректировка долга. Вид операции - Перенос задолженности. Перенести - Авансы покупателя.
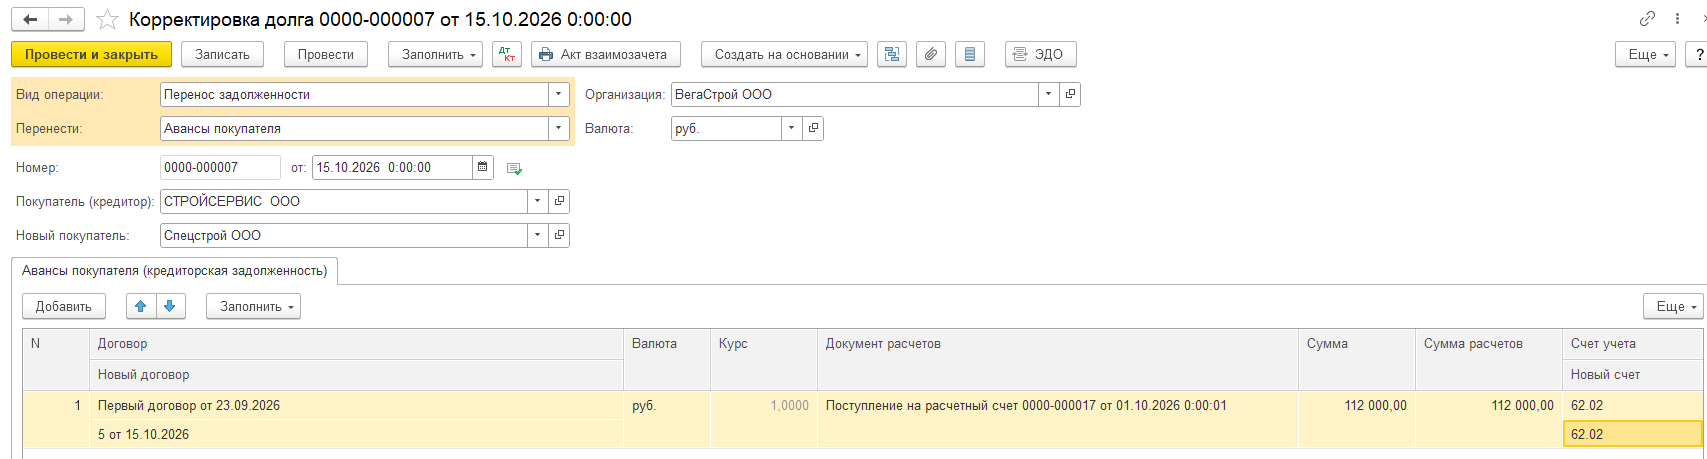
Рис. 9.
Проводки по документу:
Дт 62.02.Первый контрагент. Договор/ Кт 62.02.Второй контрагент. Договор -перенос аванса на нового покупателя.
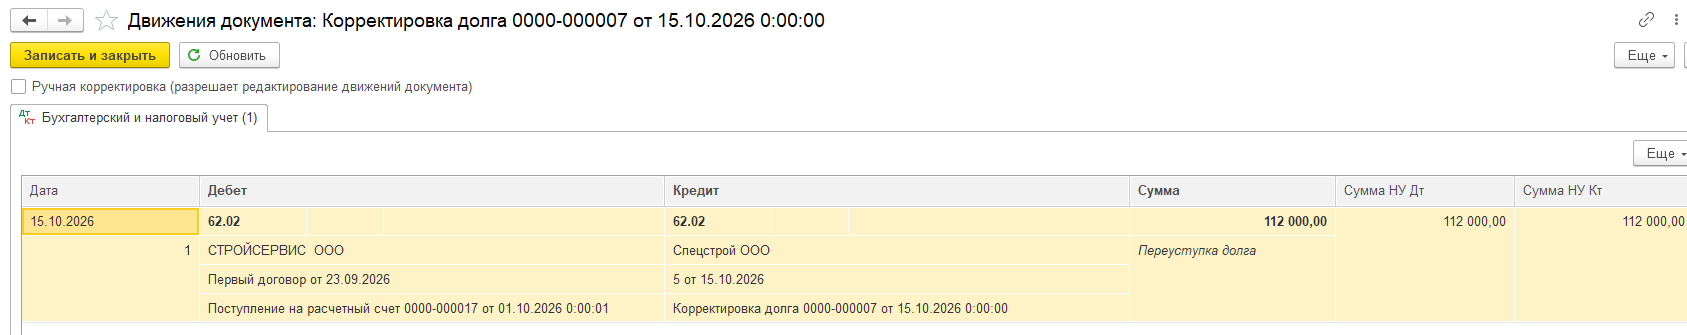
Рис. 10.
Проверим по ОСВ результат проведения документа Корректировка долга.
Аванс перенесен на нового контрагента ООО «Спецстрой».
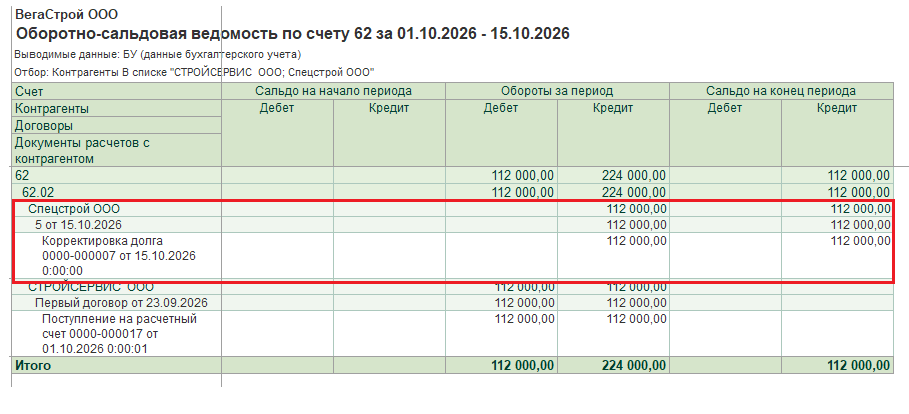
Рис. 11.
НДС. Согласно Письму Минфина от 11.07.2023 № 03-07-11/64532 года переоформление счета-фактуры на нового покупателя не предусмотрено гл. 21 НК:
«Что касается переоформления счета-фактуры, выставленного продавцом покупателю при получении сумм оплаты (частичной оплаты) в счет предстоящих поставок товаров (выполнения работ, оказания услуг), на нового покупателя, которому переданы права требования по договору на поставку товаров (выполнение работ, оказание услуг), то такое переоформление счета-фактуры положениями главы 21 Кодекса не предусмотрено.»
Также Минфин выпустил письмо от 12 ноября 2012 г. N 03-07-11/482 с разъяснениями по договорам аренды:
«Учитывая изложенное, суммы налога на добавленную стоимость, уплаченные арендодателем по авансам, полученным в счет предстоящего оказания услуг по предоставлению в аренду земельных участков по новому договору аренды, принимаются к вычету при фактическом оказании этих услуг по новому договору. В случае уступки арендатором прав и обязанностей по договору аренды третьему лицу указанные суммы налога принимаются к вычету с даты оказания услуг данному лицу, получившему права требования на такие услуги.»
Таким образом, на основании разъяснений Минфина можно сделать вывод о том, что при переводе расчетов на нового покупателя формировать счет-фактуру на аванс по нему и ставить НДС к вычету по первоначальному плательщику не нужно.
После проведения документов Реализация товаров: Накладная, УПД/Счет-фактура по новому контрагенту и Формирование записей книги покупок авансовый НДС будет принят к вычету.
Книга покупок. В этом случае при принятии к вычету авансового НДС в книге покупок в графе 7 отражаются реквизиты документа Корректировка долга.
Пп. «к» п. 6 Постановления Правительства РФ от 26.12.2011 N 1137 предусматривает в графе 7 реквизиты документа об уплате налога или оплате счета. Постановление не устанавливает специального порядка заполнения графы 7 в случае образования аванса через документ Корректировка долга. Таким образом, автоматическое заполнение графы 7 книги покупок в 1С:Бухгалтерия 8 не имеет нормативного обоснования.
На основании суждений выше удалим реквизиты документа Корректировка долга из документа Формирование записей книги покупок.
При принятии к вычету авансового НДС графа 7а в книге покупок остается незаполненной. Но согласно пп. «к(1))» п. 6 Постановления Правительства РФ от 26.12.2011 N 1137 в графе 7а отражаются номер и дата счета-фактуры, выставленного продавцом при отгрузке товаров (выполнении работ, оказании услуг) в счет ранее полученной оплаты. Исключения для переноса аванса через Корректировку долга нет. Внесем в столбцы Номер СФ и Дата СФ реквизиты счета-фактуры выданного на реализацию, предварительно заменив в столбце Событие параметр Возврат аванса на Зачет аванса.
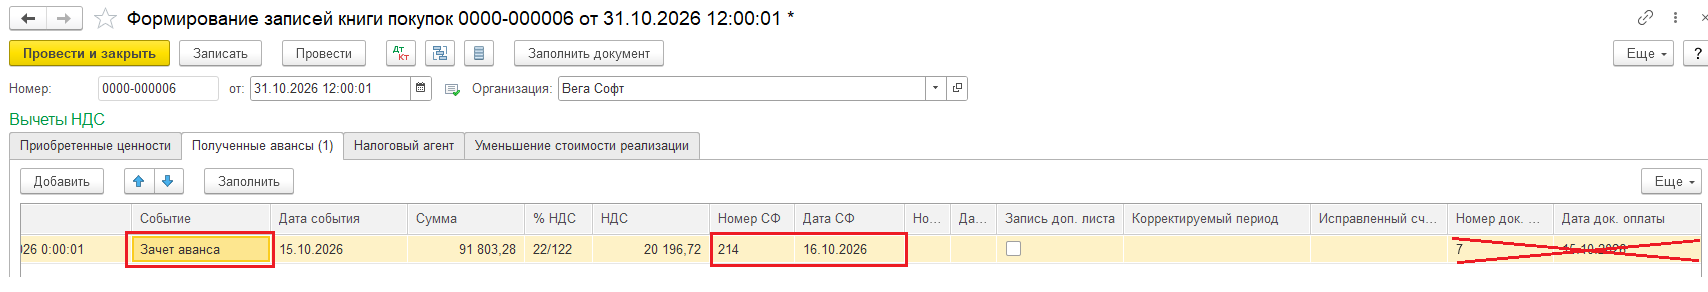
Рис. 12.
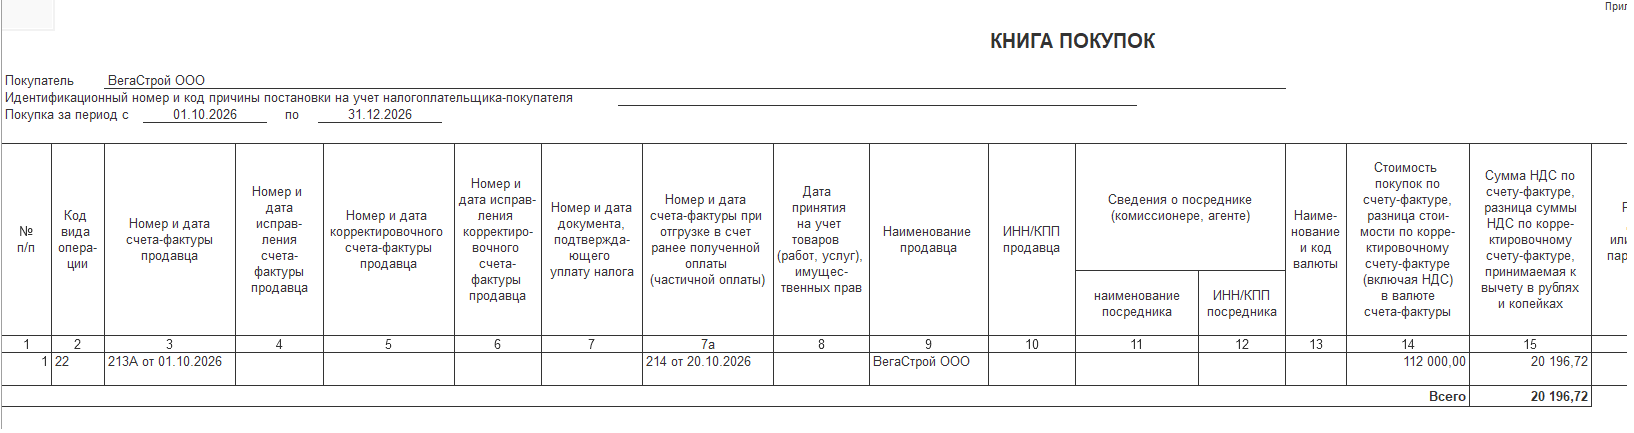
Рис. 13.
В 1С:Бухгалтерия 8 на данный момент реализован механизм отличный от рекомендаций Минфина. При переносе аванса с одного Покупателя на другого в обработке Регистрация счетов-фактур на аванс отражается потребность в формировании счета-фактуры на аванс по новому покупателю. В документе Формирование записей книги покупок регистрируется запись по вычету НДС с аванса по первоначальному Покупателю. С точки зрения методологии такое поведение программы спорно, рекомендуем придерживаться писем Минфина.
И из документа Формирование записей книги покупок удалять запись по этому авансовому счету-фактуре пока не пройдет реализация по новому покупателю.
Почему выбирают нас