


Согласно действующему законодательству при расчетах с физическими лицами, моменты получения оплаты и поставки должны сопровождаться оформлением чеков. Одним из обязательных реквизитов кассового чека является признак способа расчета.
Способ расчета (Признак способа расчета в чеке, тег 1214) в «1С:Управление торговлей, ред. 11» может иметь следующие значения:
- Аванс (Аванс). Чек на аванс пробивается, когда продавец получает предварительный платеж и невозможно определить на что этот аванс предназначен.
- При предоплате частичной (Предоплата) наименования товаров или услуг уже известны, но клиент внес лишь часть суммы.
- При предоплате полной (Предоплата 100 %) наименования товаров или услуг уже известны, клиент внес полностью сумму.
- Передача с частичной оплатой (Частичный расчет и кредит) указывается, когда покупатель вносит только часть стоимости, но товар передан покупателю.
- Оплата кредита (Оплата кредита). Этот признак способа расчета указывают, когда покупатель оплачивает товар, который был передан ему ранее.
- Передача без оплаты (Передача в кредит). Товар передан покупателю без оплаты в момент передачи.
- Передача с полной оплатой (Полный расчет). Чек пробивается в момент окончательной оплаты, если клиент доплачивает оставшуюся часть суммы, в момент передачи товара/оказания услуги с оплатой или если была полная предоплата.
Раздельное отражение передачи товаров (работ, услуг) и их оплата может отражаться документами оптовой продажи. В этом случае чеки пробиваются при получении аванса, частичной или полной предоплаты, оплаты кредита, а также при отгрузке без оплаты в кредит и с зачетом ранее полученного аванс или предоплаты. Зачет ранее полученного аванса, передача товара без оплаты, взаимозачет задолженности, также как поступление и выбытие денежных средств в контексте применения ККТ может пониматься как расчет с клиентами. Для юридических лиц и индивидуальных предпринимателей пробитие чеков без оплат не предусмотрено.
Рассмотрим пример
Организация ООО «Вега» занимается торговлей. Товар реализуется физическим лицам по оптовой схеме, т.е. с оформление документа Реализация товаров и услуг. Детализацию расчетов организация ведет по заказам. С клиентами ООО «Вега» работает по предоплате.
02.09.2026 г. организация получила на расчетный счет полную предоплату от физического лица по Заказу клиента за Комбайн кухонный BINATONE FP 67 в количестве 3 штук.
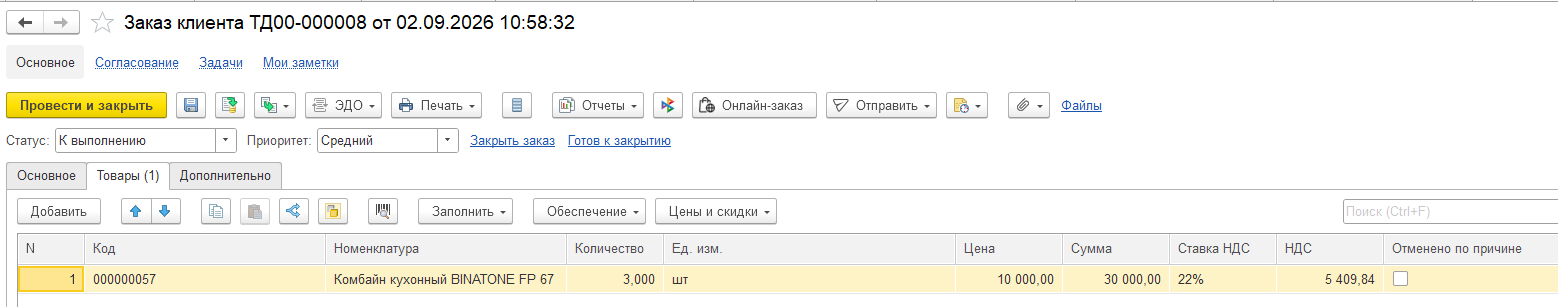
Рис. 1.
При поступлении предоплаты, аванса или оплаты чеки пробиваются из следующих документов:
- Приходный кассовый ордер;
- Эквайринговая операция;
- Поступление безналичных денежных средств.
Не знаете с чего начать?
Вид операции документов - Поступление оплаты от клиента.
Важное значение для определения способа расчетов в чеке имеет указание Объекта расчетов на закладке Расшифровка платежа. Объектом расчетов может быть текущий документ оплаты, Договор, Заказ клиента, документ поставки или другой документ. В нашем примере Объектом расчета является Заказ клиента. Его мы определили в форме Соглашения.
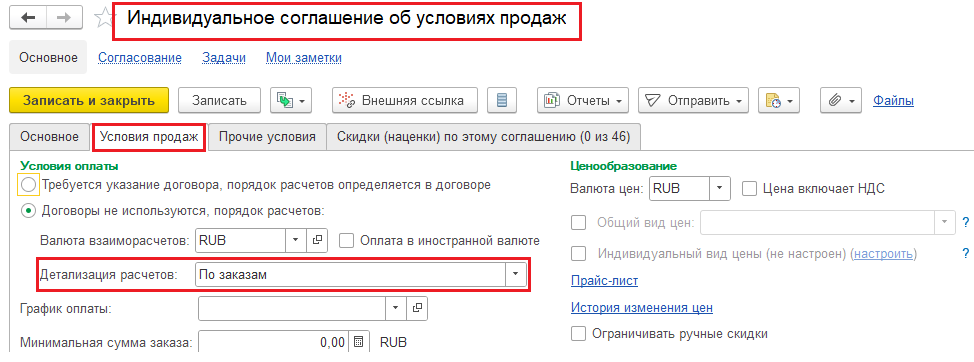
Рис. 2.
По ссылке Пробить чек в документе оплаты открывается форма Предпросмотр чека. Система на основании Объекта расчета, указанного в документах оплаты, состоянии взаиморасчета определила платеж как полную предоплату (Авто). Пользователь ответственный за пробитие чека должен проверить корректность указания признака способа расчета, указанного в правой части формы Предпросмотр чека и при необходимости указать корректный способ расчета вручную. Но визуальное представление чека в форме предпросмотра не эквивалентно бумажному чеку. Оно необходимо для проверки реквизитов чека, а бумажный чек формируется на стороне ККТ.
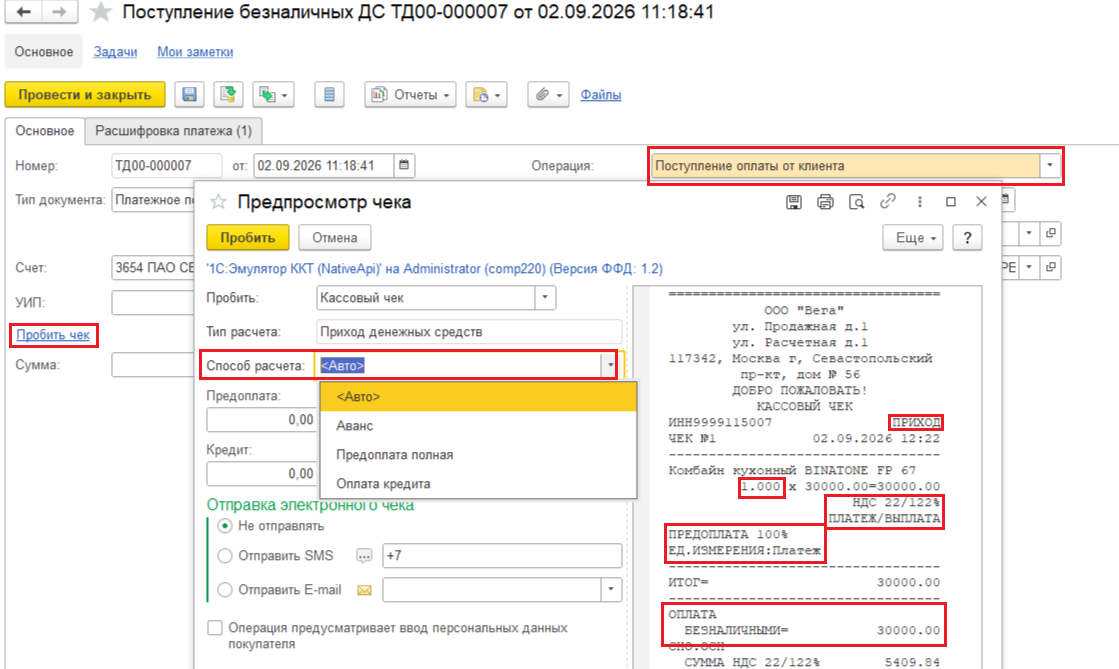
Рис. 3.
Количество в чеках на оплату без передачи товара всегда равно 1.
НДС для авансов и предоплаты указывается по расчетной ставке: 22/122, 10/110, 7/107 и т.д.
Признак предмета расчетов в чеке - Платеж.
03.09.2026 г. товар был отгружен покупателю. Продажа оформлена документом Реализация товаров и услуг. Необходимо оформить второй чек на зачет предоплаты.
При реализации товаров/услуг чеки пробиваются из следующих документов:
- Акт выполненных работ;
- Реализация товаров и услуг;
- Реализация услуг и прочих активов;
- Выкуп возвратной тары клиентом.
Вид контрагента - Физическое лицо.
При оформлении 100 % зачета аванса или предоплаты в графе Признак способа расчета всегда следует указывать Полный расчет. Также в сумме расчета по чеку указывается, что оплата прошла не наличными или безналичными, а зачетом аванса (Оплата предварительная).
По ссылке Пробить чек в документе Реализация товаров и услуг открывается форма Предпросмотр чека. Система определила платеж как Передача в кредит (Авто). Но проанализировав взаиморасчеты по этому Заказу клиента (Объекту расчета), мы видим, что отгрузка произошла в счет ранее полученной 100 % предоплаты, поэтому вручную указываем способ расчета Передача с полной оплатой. Необходимо проверить реквизиты чека в визуальном представлении, в правой части формы Предпросмотр чека.
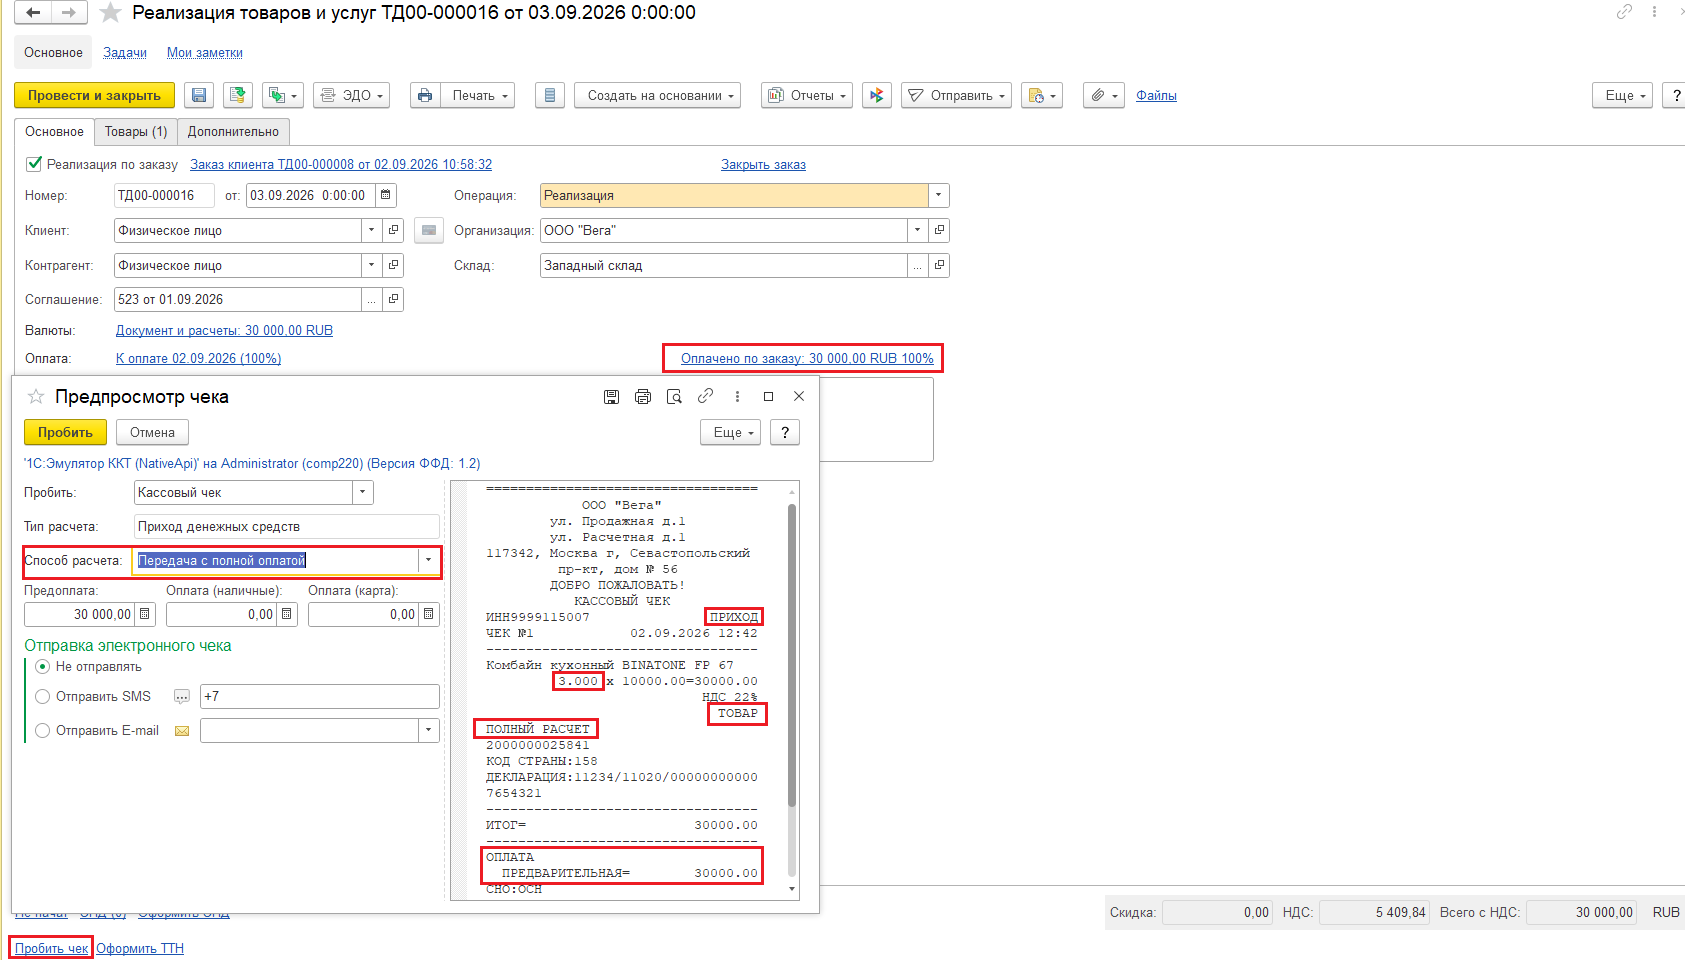
Рис. 4.
Рассмотрим сценарий, когда физическое лицо оплачивает товар после его отгрузки
03.09.2026 г. прошла передача товара покупателю, которая оформлена документом Реализация товаров и услуг. По ссылке Пробить чек в документе Реализация товаров и услуг открывается форма Предпросмотр чека. Проверим реквизиты чека. В момент передачи товаров (работ, услуг) физическому лицу без оплаты печатается чек с признаком способа расчета Передача в кредит, при условии отсутствия долга по этому объекту расчета. Для юридических лиц и ИП пробитие чека при передаче товаров не требуется.
Тип оплаты Оплата последующая означает, что товар будет оплачен после поставки.
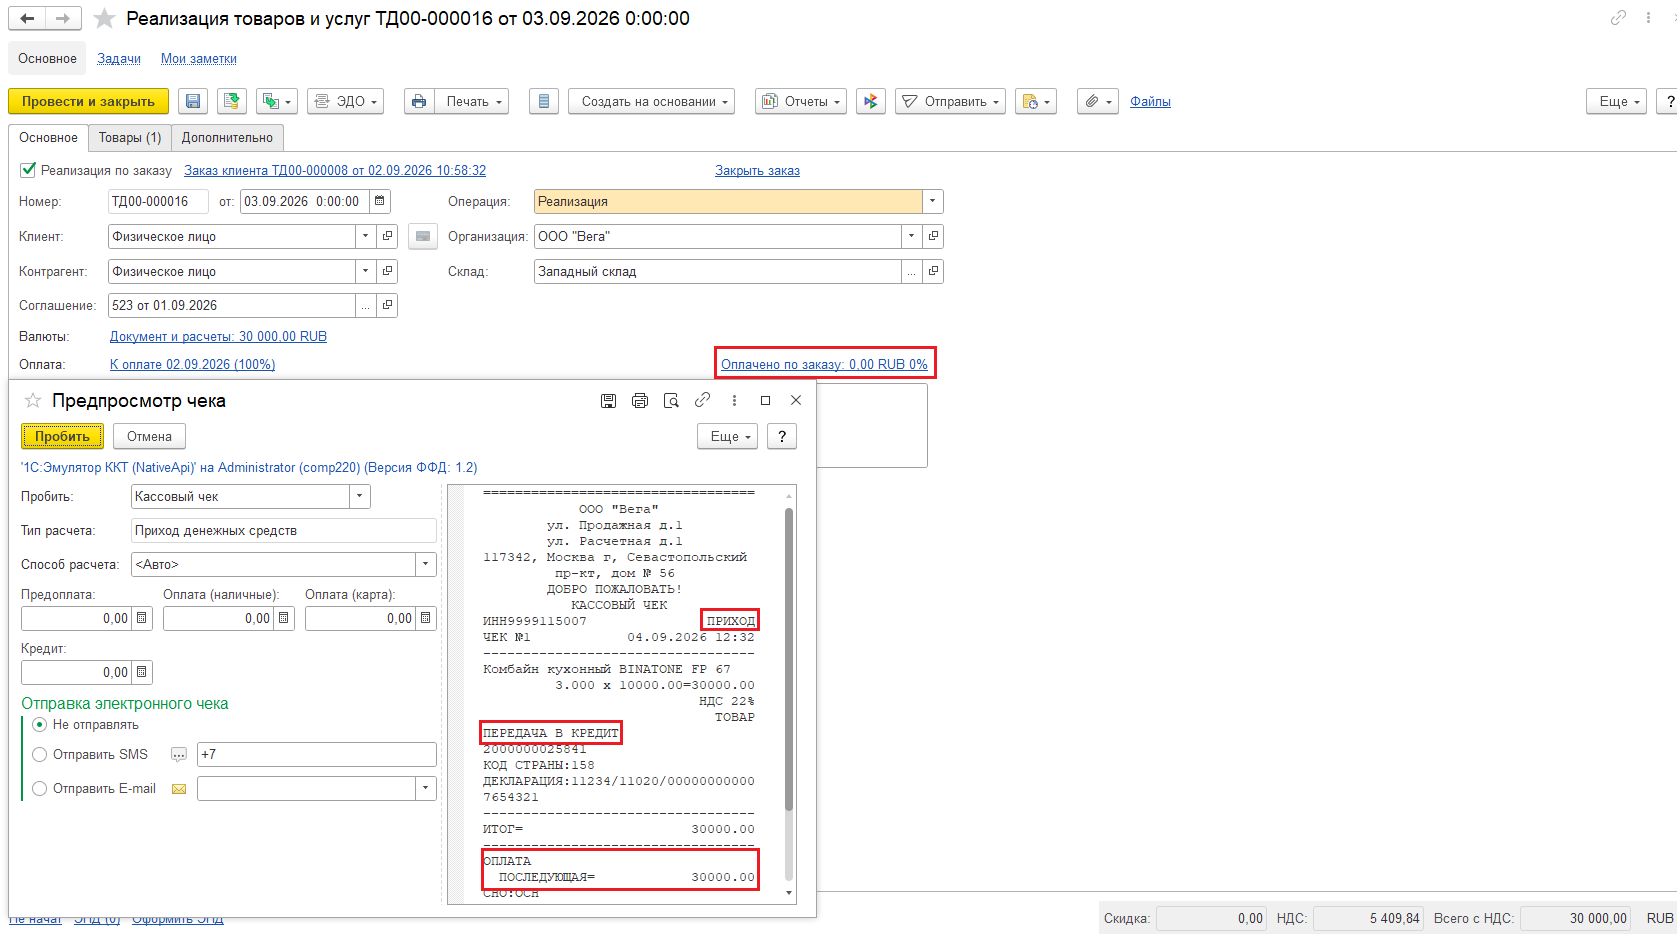
Рис. 5.
На следующий день на расчетный счет организации поступает оплата от покупателя. По ссылке Пробить чек в документе оплаты открывается форма Предпросмотр чека.
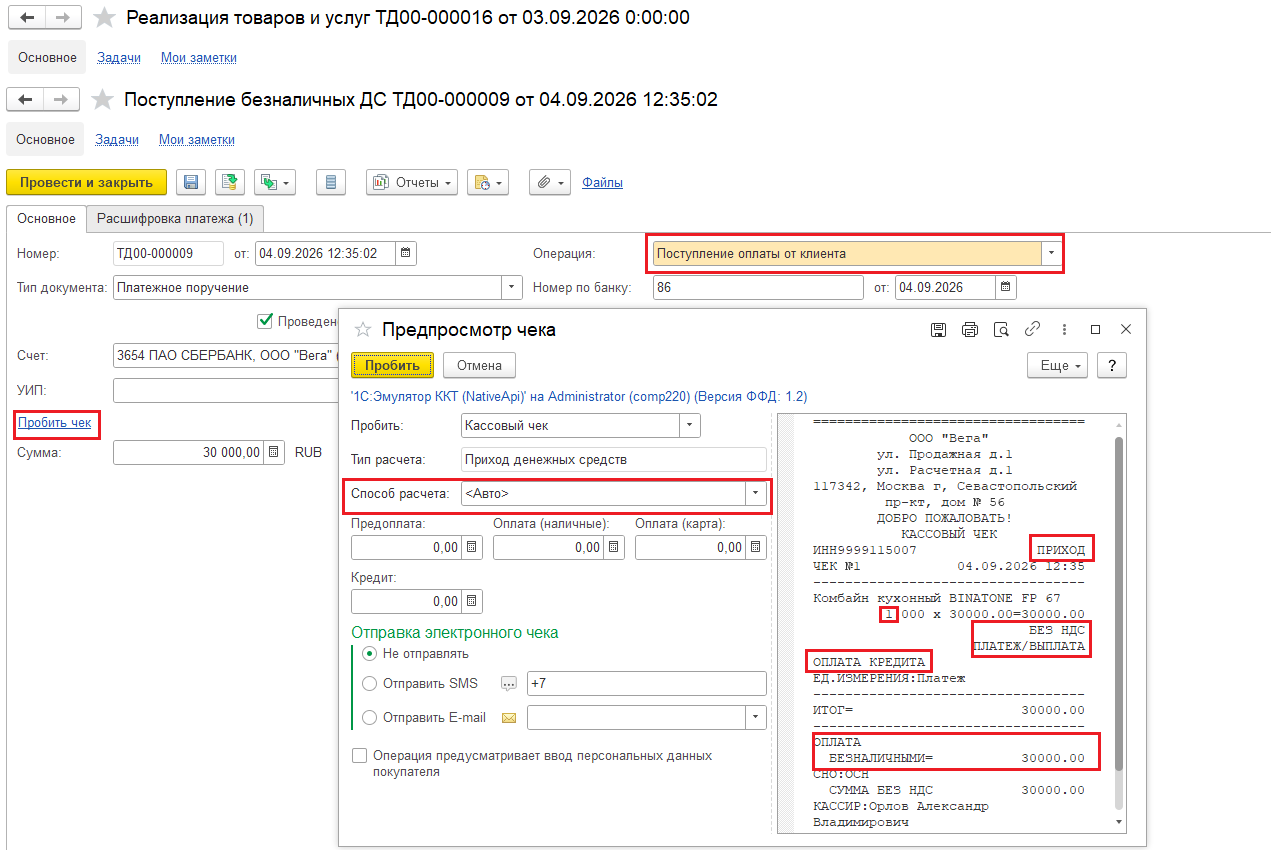
Рис. 6.
Количество в чеках на оплату без передачи товара всегда равно 1.
Признак способа расчета Оплата кредита означает, что оплата поступила за ранее поставленный товар.
В чеке с признаком способа расчета Оплата кредита НДС не выделяется.
Признак предмета расчетов в чеке - Платеж.
Расчеты по сделке закрыты.

Единый чек
При оплате физическим лицом банковской картой (с использованием эквайрингового терминала) или наличными денежными средствами и при отражении передачи товара документами оптовой продажи (Реализация товаров и услуг/Акт) система позволяет пробить Единый чек. Оплата покупателем отражается документом Приходный кассовый ордер или Эквайринговая операция. При оплате картой фактическое поступление денежных средств на счет продавца отражается документом Поступление безналичных денежных средств с видом операции Поступление оплаты по эквайрингу. Документы оплаты и передачи товара должны быть отражены в течение одного дня.
Реализация может отражаться документами:
- Акт выполненных работ;
- Реализация товаров и услуг;
Оплата отражается документами (операция - Поступление оплаты от клиента):
- Приходный кассовый ордер
- Эквайринговая операция
В документе оплаты должен быть указан документ реализации в качестве Объекта расчетов или Основания платежа, причем сумма документа оплаты меньше либо равна сумме документов реализации.
Чтобы напечатать единый чек, нужно установить флажок. Иначе чек будет напечатан из документа, из которого он пробивается.
Оплата наличными денежными средствами.
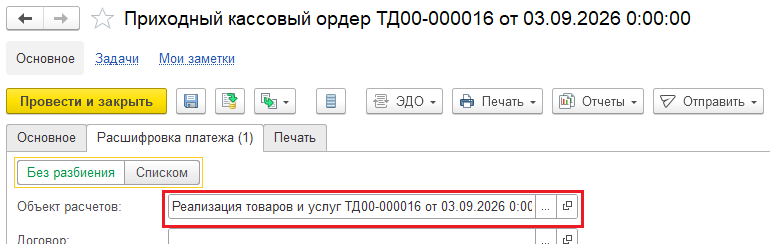
Рис. 7.
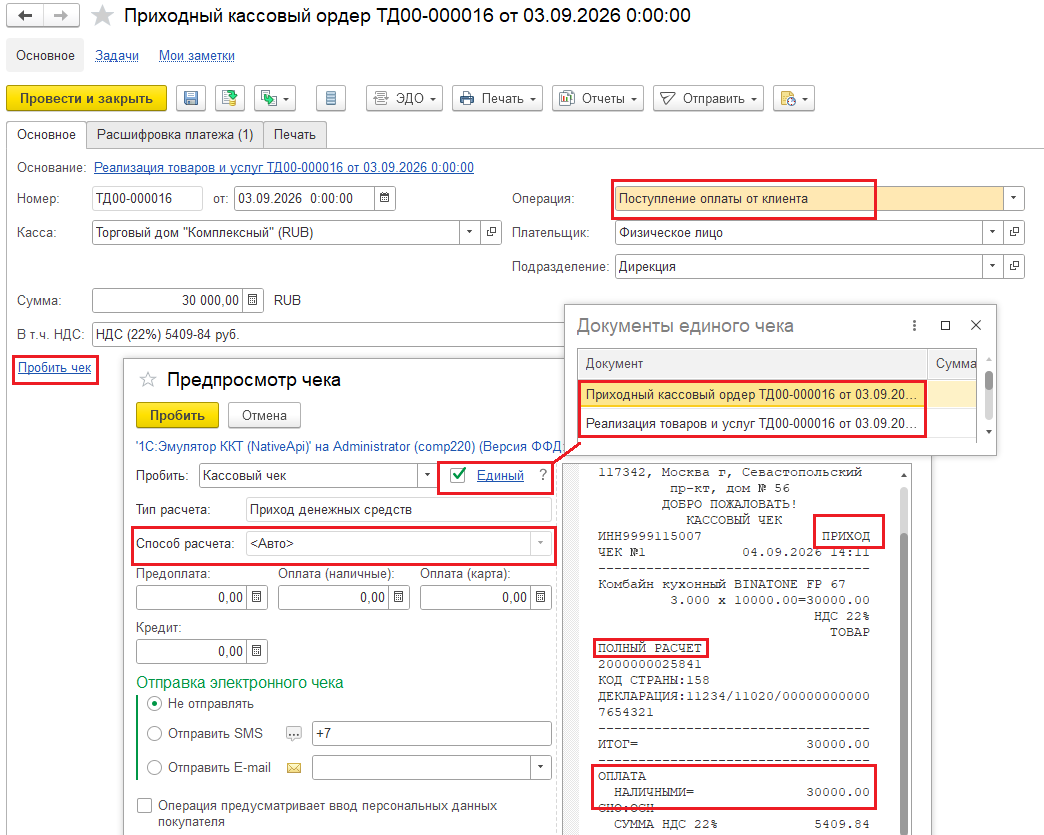
Рис. 8.
Оплата с использованием эквайрингого терминала.
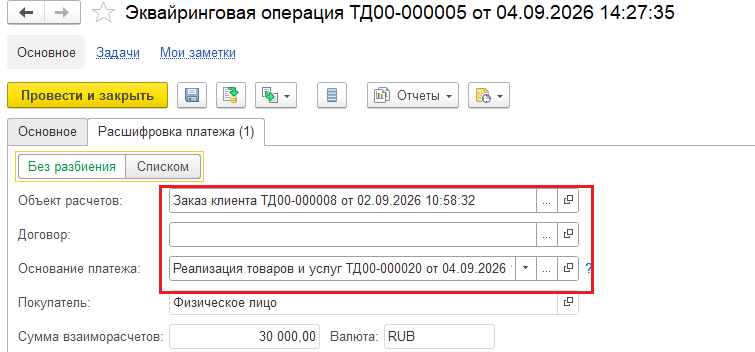
Рис. 9.
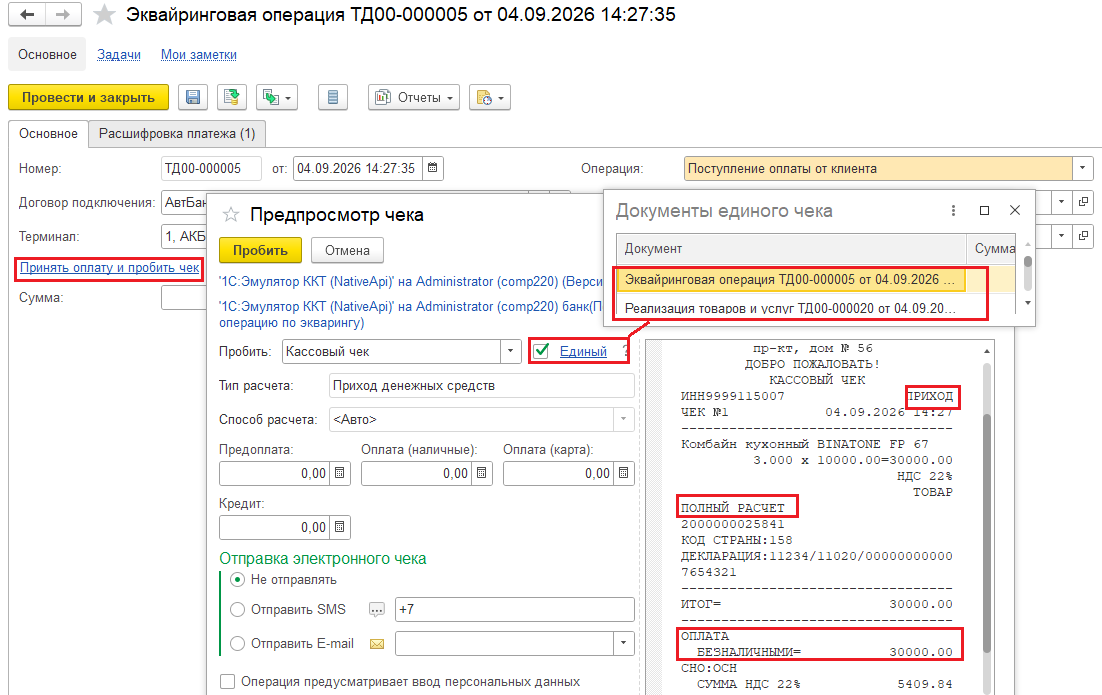
Рис. 10.
Если товар оплачивается одновременно и наличными денежными средствами, и с помощью платежного средства, то по такой оплате пробить единый чек можно из документа продажи, при условии, что чеки не пробивались ранее.
Таким образом, и момент оплаты, и момент передачи товара физическому лицу, отраженной документами оптовой продажи, сопровождается пробитием чека. Большое значение для корректных реквизитов в чеке имеют определение Объекта расчетов (расчетный документ, Заказ, Договор), дата документа, сумма документа. Способ расчетов может быть определен автоматически или вручную.
Перед отправкой чека пользователь должен проверить корректность всех показателей чека и при необходимости откорректировать.