Согласно действующему законодательству при расчетах с физическими лицами, моменты получения оплаты и поставки должны сопровождаться оформлением чеков. Такая же норма действует и при возврате товара от клиента и перечислении ему денежных средств. Раздельное отражение передачи товаров (работ, услуг) и их оплаты может отражаться документами оптовой продажи. Для юридических лиц и индивидуальных предпринимателей пробитие чеков без оплат не предусмотрено.
Рассмотрим пример
Организация ООО «Вега» занимается торговлей. Товар реализуется физическим лицам по оптовой схеме, т.е. с оформление документов Реализация товаров и услуг. Детализацию расчетов организация ведет по заказам. С клиентами ООО «Вега» работает по предоплате. ООО «Вега» получила предоплату 100 % за товар, в размере 30000,00 руб.
На получение предоплаты был пробит чек.
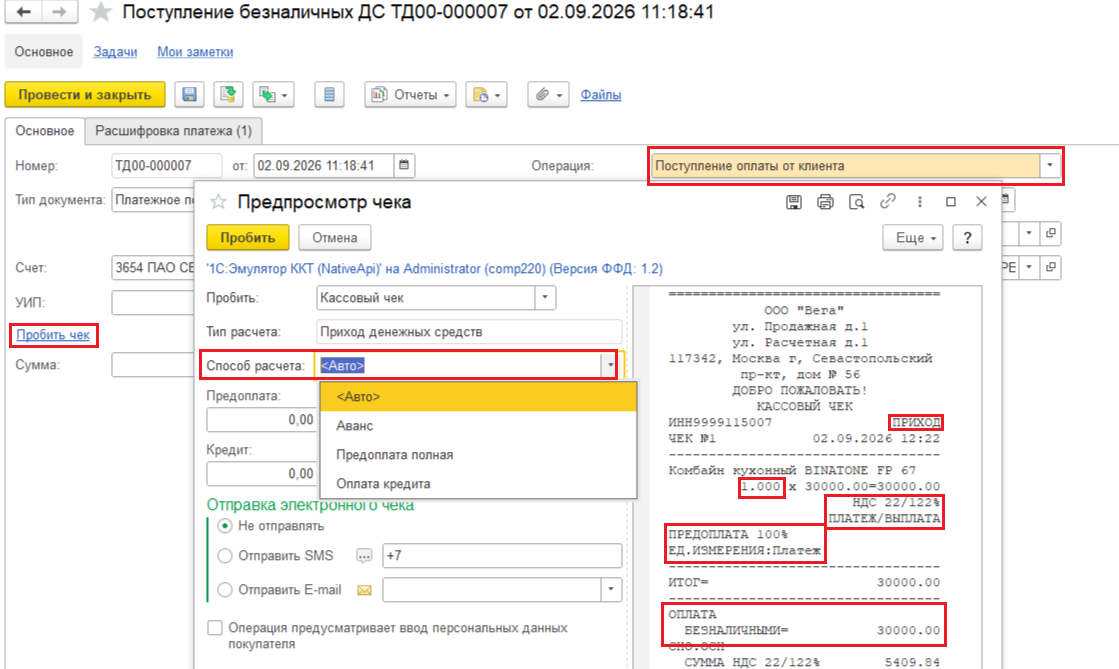
Рис. 1.
Количество в чеках на оплату без отгрузки всегда - 1.
НДС для авансов и предоплаты указывается по расчетной ставке: 10/110, 22/122 и т.д.
Признак предмета расчетов в чеке - Платеж.
При отгрузке товара клиенту был пробит второй чек из документа Реализация товаров и услуг.
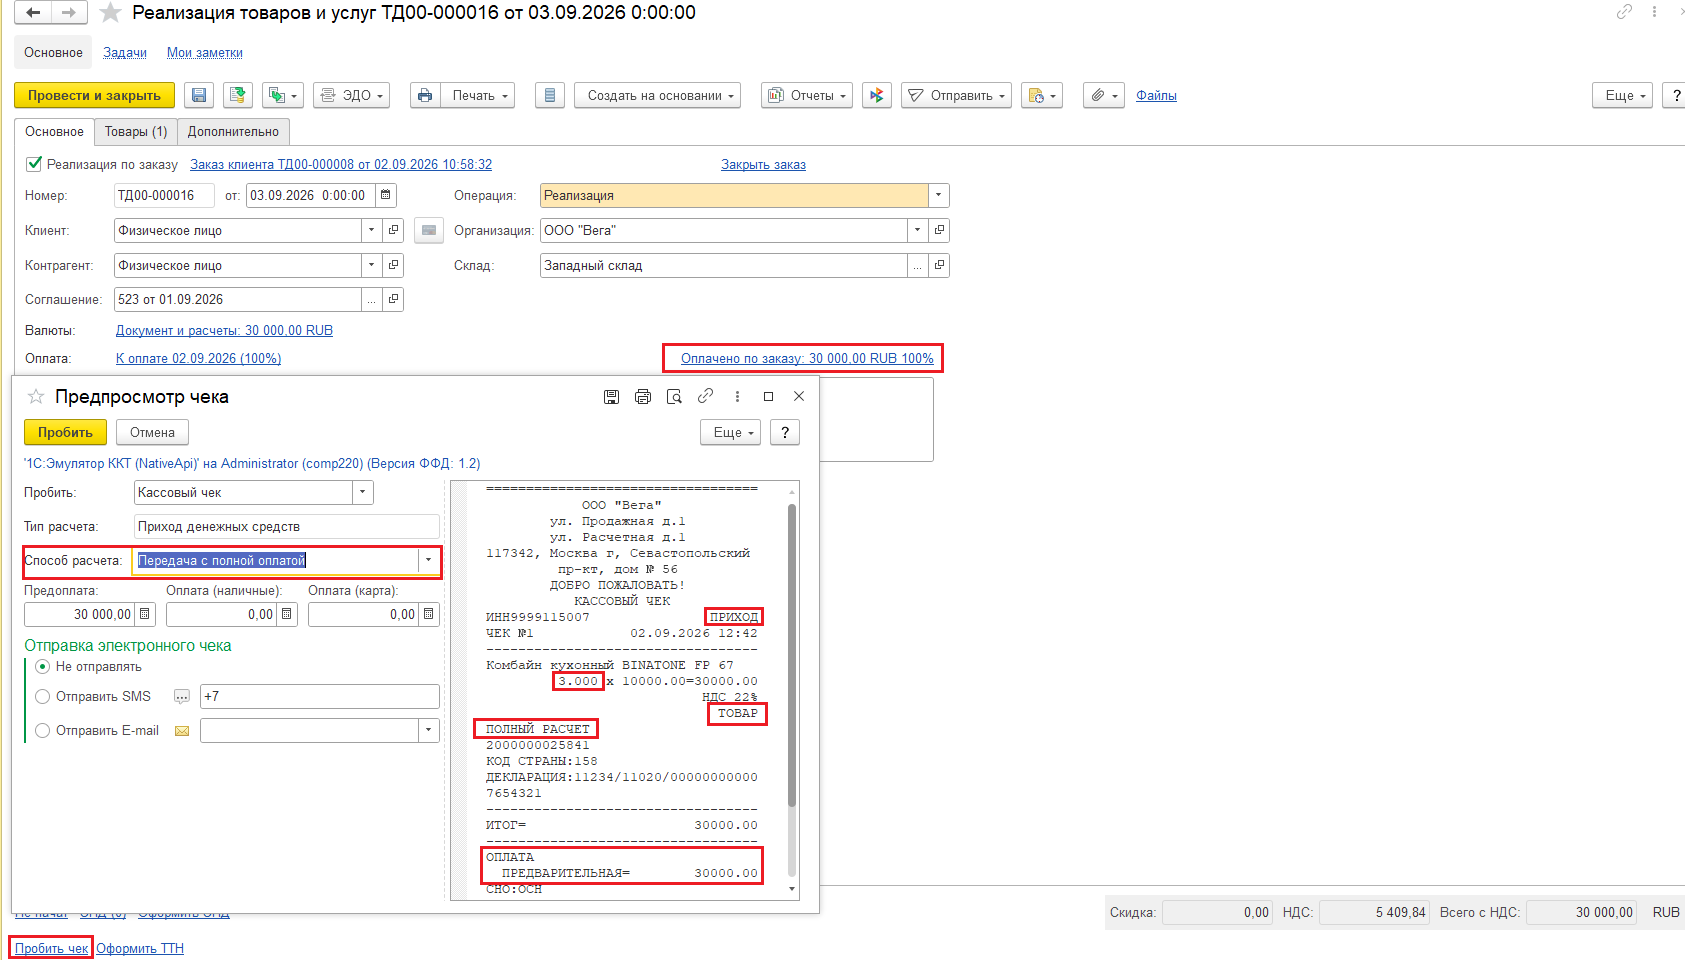
Рис. 2.
Алгоритм возврата товаров, реализация которых оформлена документами оптовой продажи, предполагает также отдельное отражение фактов возврата товаров покупателем и возврата ему денежных средств. Возврат товаров отражается документом Возврат товаров от клиента. Из документа Возврат товаров от клиента по ссылке Пробить чек при получении товара от покупателя пробивается чек.
Не знаете с чего начать?
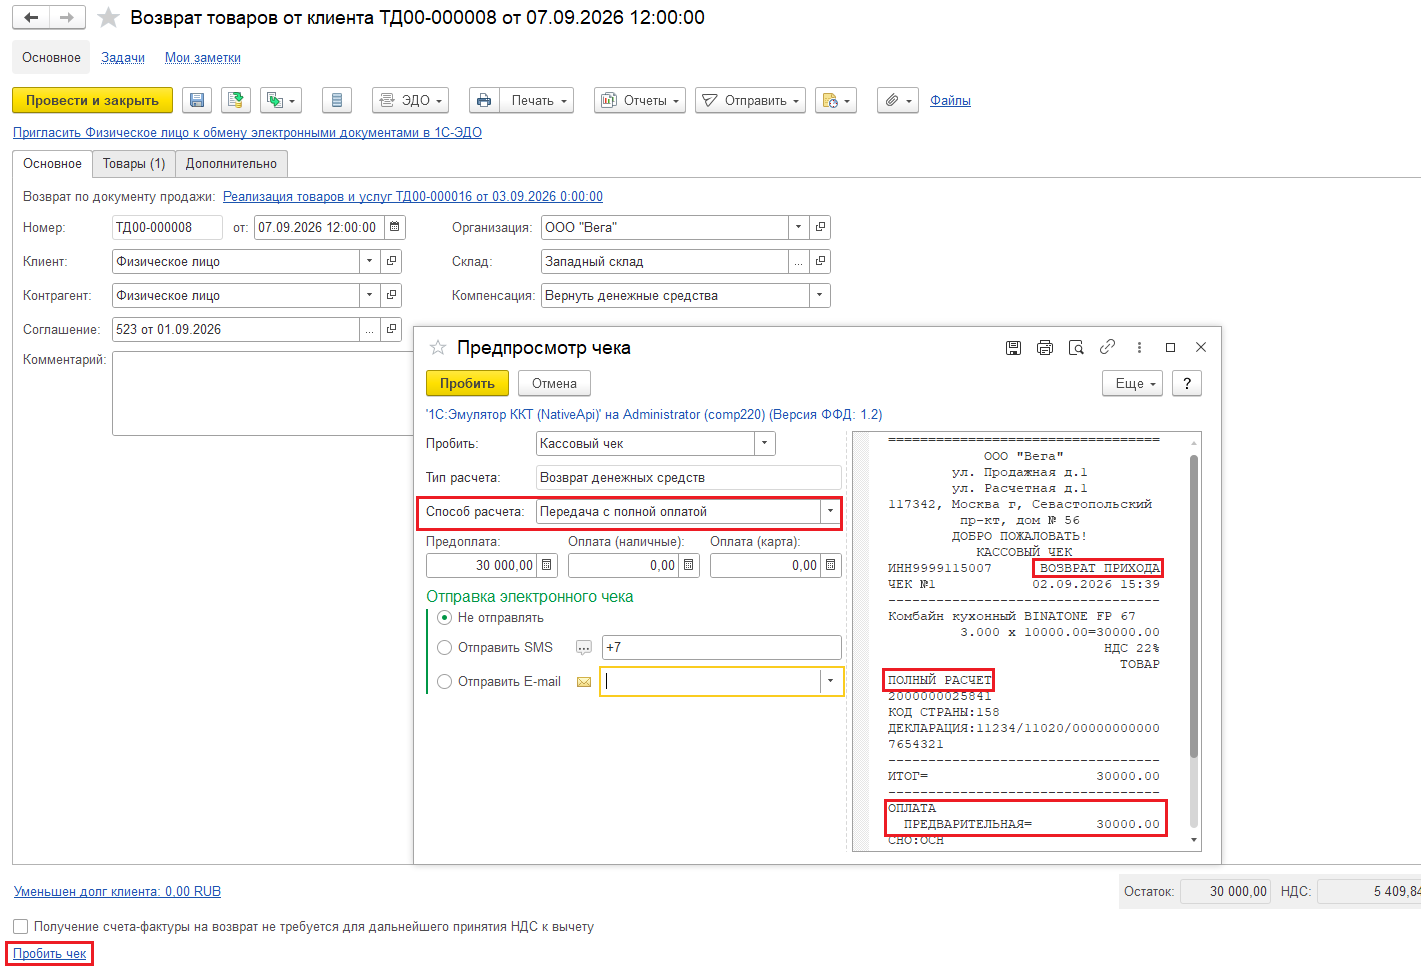
Рис. 3.
При непосредственной выдаче денежных средств чеки пробиваются в следующих документах с операцией Возврат оплаты клиенту:
- Расходный кассовый ордер,
- Эквайринговая операция,
- Списание безналичных денежных средств (при условии, что получателем является физическое лицо).
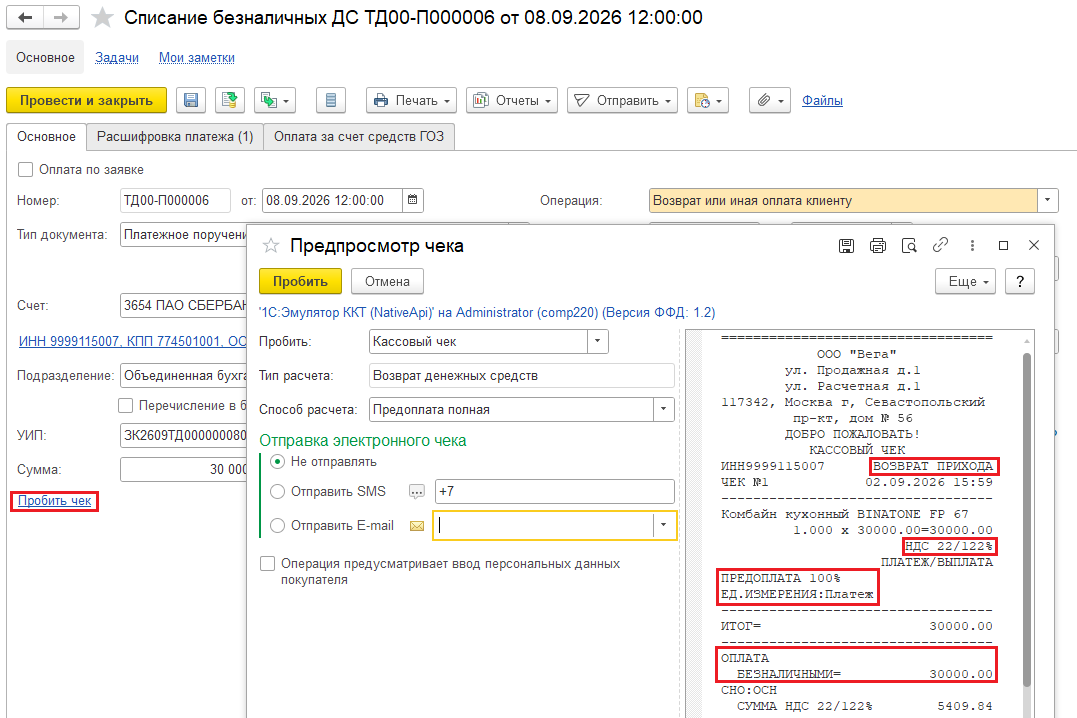
Рис. 4.
При возврате товара, который был оплачен клиентом по факту отгрузки, состав чеков может быть следующий.
Передача товара покупателю.
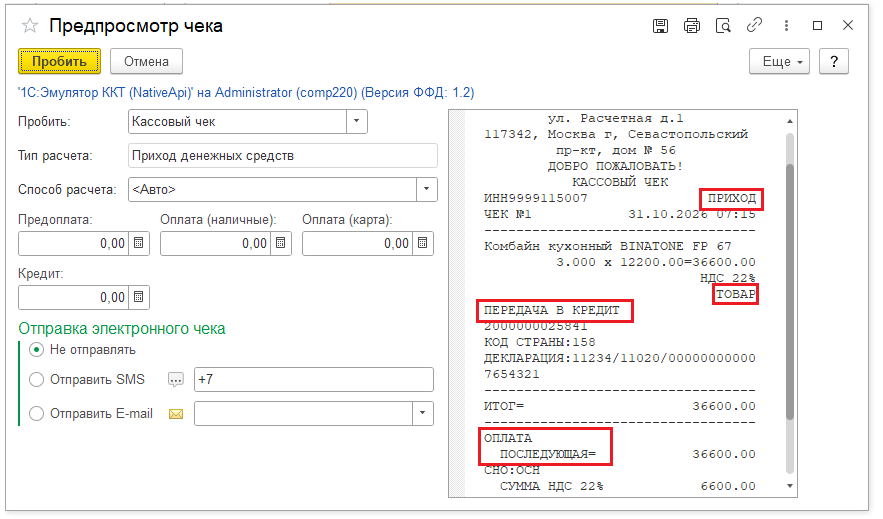
Рис. 5.
Получение оплаты от покупателя.
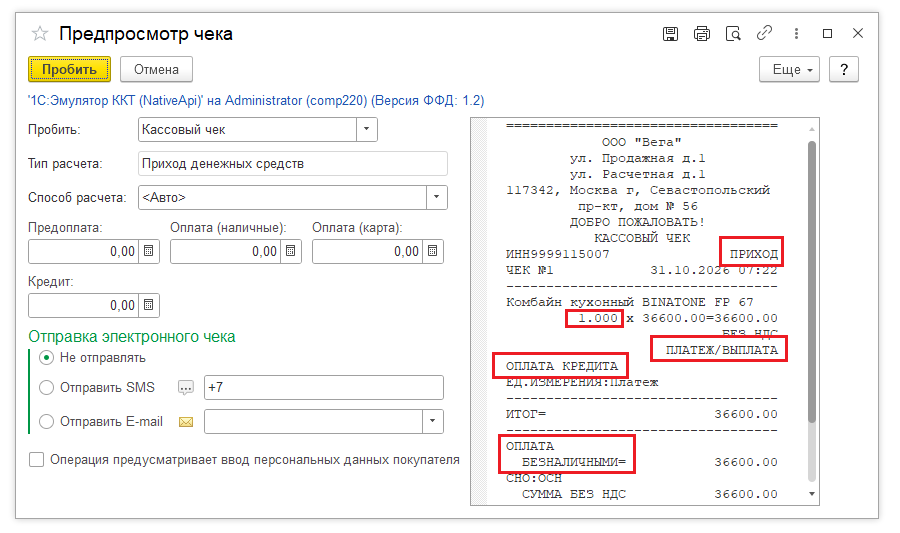
Рис. 6.
Получение возвращаемого товара от покупателя.
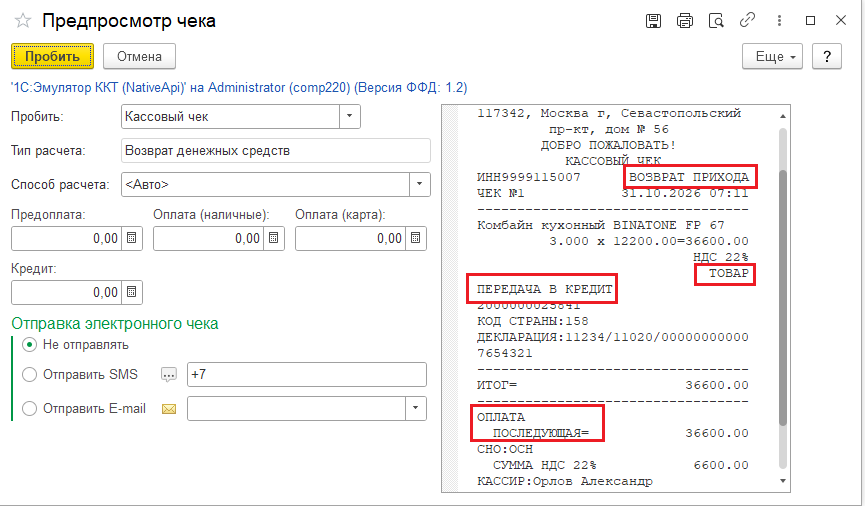
Рис. 7.
Перечисление денежных средств покупателю.
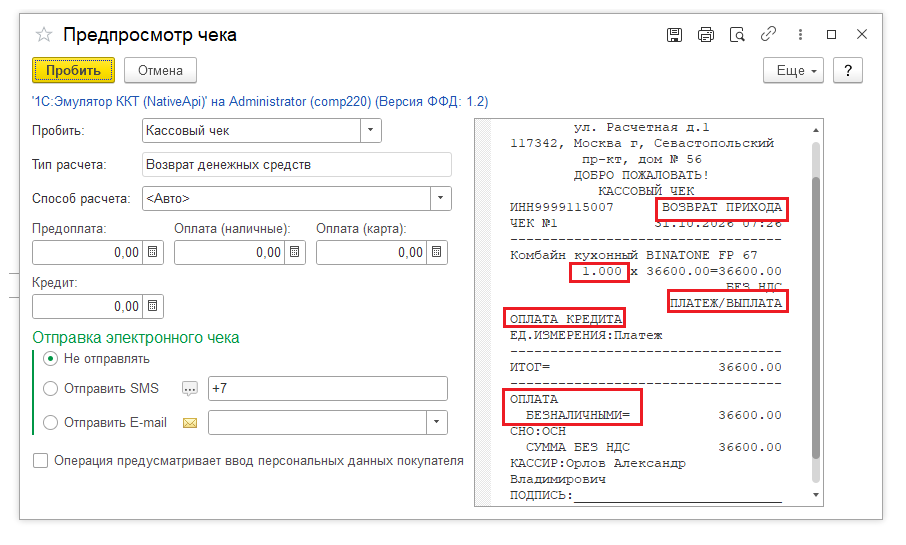
Рис. 8.
Если возврат денежных средств клиенту оформлен документами Расходный кассовый ордер или Эквайринговая операция (в соответствии с Указаниями Банка России от 09.12.2019 N 5348-У «О правилах наличных расчетов») и осуществлен в день возврата товара клиенту, то по такому возврату можно напечатать Единый чек на возврат. Единый чек пробивается из документа возврата, при условии, что ранее ни по одному документу чеки не пробивались.
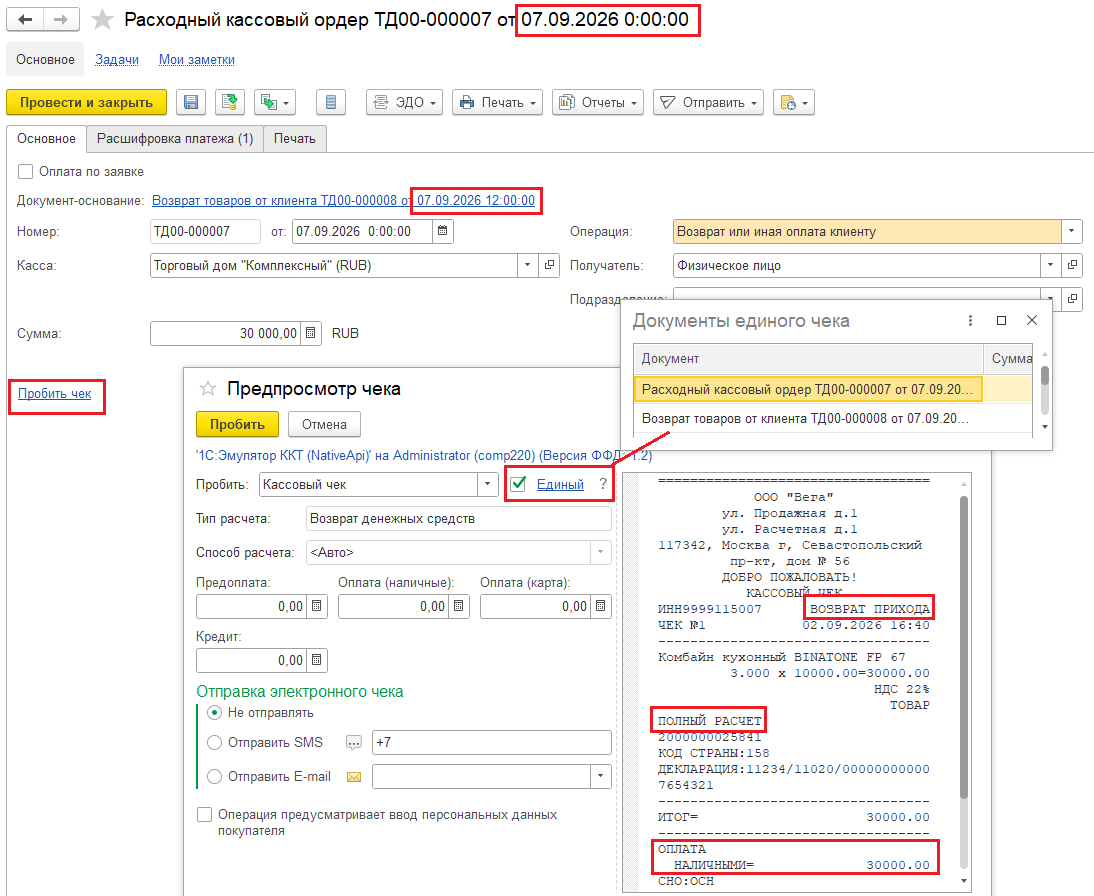
Рис. 9.
В документе возврата оплаты должен быть указан документ возврата товара как Объекта расчетов.
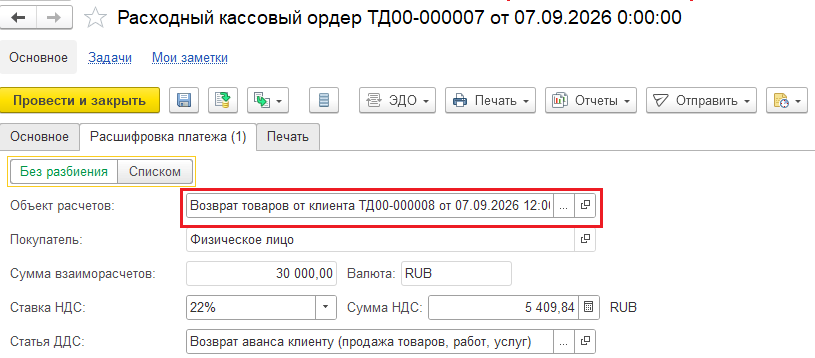
Рис. 10.
Таким образом, каждая операция при возврате товара от физического лица, оформленная документом оптовой торговли, сопровождается пробитием чека. Способ расчета по умолчанию определяется в зависимости от объекта расчета, основания платежа, даты и суммы документа оплаты. Номенклатура, указанная в чеке, также определяется объектом расчетов. Сотрудник, ответственный за пробитие чека, должен проверить корректность реквизитов чека и в случае необходимости исправить вручную.